律所介紹 更多》
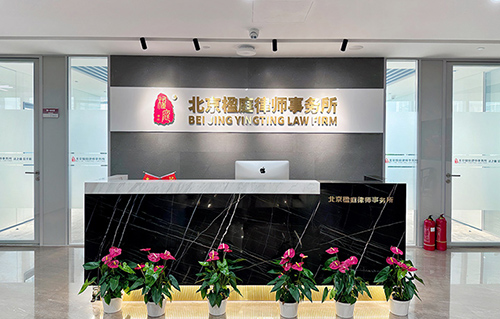
北京楹庭律師事務所多年來專注於民營企業權益保護,在自然資源、礦業、土地、水域、國土空間、企業股權、刑事辯護、廠房拆遷,環保關停、禁養騰退等維權的法律實踐工作,代理了多起件企業維權案件,其中包括大型房...
律所人員 更多》








來訪地址 更多》
企業拆遷賠償範圍有哪些?
所涉法律依據:《國有土地上房子徵收與補償法》(以下簡稱《法》)第十七條規則:作出房子徵收選擇的市、縣級人民政府對被徵收人給予的補償包括:
(一)被徵收房子價值的補償;
(二)因徵收房子構成的搬家、暫時組織的補償;
(三)因徵收房子構成的停產歇業而失去的補償。市、縣級人民政府應擬定補助和獎勵方法,對被徵收人給予補助和獎勵。
第二十二條:規則因徵收房子構成搬家的,房子徵收部分應當向被徵收人支付搬家費;選擇房子產權互換的,產權互換房子交付前,房子徵收部分應當向被徵收人支付暫時組織費或許供給週轉用房。
第二十三條規則:對因徵收房子構成停產歇業而失去的補償,依據房子被徵收前的效益、停產歇業期限等要素確認。具體方法由省、自治區、直轄市擬定。
第二十七條規則實施房子徵收應搶先補償、後搬家。作出房子徵收選擇的市、縣級人民政府對被徵收人給予補償後,被徵收人應在補償協議約好或許補償選擇確認的搬家期限內結束搬家。任何單位和個人不得採納暴力、要挾或許違反規則連續供水、供熱、供氣、供電和路途通行等不合法方法迫使被徵收人搬家。制止締造單位參與搬家活動。這些規則當然適用企業拆遷。
住建部2011年6月3日發布的《國有土地上房子徵收點評方法》等規則。
在企業拆遷中,對中小企業來講一般能獲得六部分補償項目。
一、土地運用權的區域補償價
你所佔用的土地要依照佔用的性質和運用年限等來算出區域補償價,說通俗了便是土地運用權補償。那麼土地運用權應該怎樣補償呢?有這麼多種情況:
(1)土地承攬營運權。本村村民在本村的土地上承攬相關的土地所衍生出來的土地承攬營運權。
(2)團體締造用地運用權。也便是取得團體締造用地運用權證,這或許是經過拍賣、一次買斷等方法獲得的。
(3)國有土地運用權出讓劃撥的方法。經過國有土地出讓取得的工業用地的資質,或許說經過劃撥獲得,這都是歸入土地運用權補償規模。可是租借權現在還劃定在債款的規模內,沒有劃歸物權的方式,所以租借權是沒有土地運用權補償的。
二、廠房重置成新價
廠房重置成新價便是廠房重置後再建起來需求多少錢,被拆遷房子拆遷時幾成新也有重置成新的問題。實務上出現的客觀狀態有修建物、構築物、設備物,只要滿意正規廠房的固定形狀都應該依照房子來核算。實踐中由於房子的結構、寬度、高度都不相同,補償價格也不相同。有一些廠房運用磚木結構暫時建立的,或許不滿意四面都有牆的要求,可是用於了正常的出產運營,原則上也應該按照修建物的房子重置成新價標準來核算。底子上有一種廠房外在固體特色,那就可以依照廠房重置成新價來補償。
三、停產歇業丟掉費
由於拆遷構成企業的停產歇業丟掉的費用。一般情況下要滿意有營業執照、交稅掛號、交稅記載、實踐運營的行為等等這些才調滿意一個正常的企業廠房進行出產運作的條件,這樣才調獲得一次性停產歇業丟掉費。還有一個問題需求提示我們,便是實踐上有許多企業註冊地址和實踐運營地址不一起,這是不行的,註冊地址和實踐運營地址是一起的才調滿意合法的運營主體。
停產歇業丟掉該滿意哪些補償呢?
(1)預期利益丟掉,一年可發生的預期贏利是一百萬,拆遷構成營運連續,構成三年的停產歇業丟掉,這樣有或許要補償三年的丟掉。
(2)違約的丟掉,企業和客戶簽訂了一百萬的合同,由於拆遷不能準時供貨,百萬的違約本錢是五萬塊,要補償企業的違約丟掉。
(3)財政本錢,向銀行貸款一百萬,每年付財政本錢利息,現在由於營運斷了,財政本錢是累計增加的,所以財政本錢也要歸入停產歇業丟掉中。
這些是或許遭受的丟掉。還有許多人會問道的人員組織遣散費,我們要糾正一下,人員遣散費只出現在國營企業和團體全部製企業傍邊,一般中小企業和私營企業都沒有,底子含在停產歇業丟掉之列了。
四、裝飾附屬物
對現有修建的添附是不或許移動的,是依照重置費來算。實務上一個水泵、變壓器、機器設備都歸入到裝飾附屬物規模內。
五、機器設備
機器設備分為可移動和不行移動的,不行移動的機器設備跟房子相同要有重置成新價,可移動的機器設備補償的是搬家費。
六、搬家費用
便是可移動的全部附屬設備設備等要給予的搬家費用。
(一)被徵收房子價值的補償;
(二)因徵收房子構成的搬家、暫時組織的補償;
(三)因徵收房子構成的停產歇業而失去的補償。市、縣級人民政府應擬定補助和獎勵方法,對被徵收人給予補助和獎勵。
第二十二條:規則因徵收房子構成搬家的,房子徵收部分應當向被徵收人支付搬家費;選擇房子產權互換的,產權互換房子交付前,房子徵收部分應當向被徵收人支付暫時組織費或許供給週轉用房。
第二十三條規則:對因徵收房子構成停產歇業而失去的補償,依據房子被徵收前的效益、停產歇業期限等要素確認。具體方法由省、自治區、直轄市擬定。
第二十七條規則實施房子徵收應搶先補償、後搬家。作出房子徵收選擇的市、縣級人民政府對被徵收人給予補償後,被徵收人應在補償協議約好或許補償選擇確認的搬家期限內結束搬家。任何單位和個人不得採納暴力、要挾或許違反規則連續供水、供熱、供氣、供電和路途通行等不合法方法迫使被徵收人搬家。制止締造單位參與搬家活動。這些規則當然適用企業拆遷。
住建部2011年6月3日發布的《國有土地上房子徵收點評方法》等規則。
在企業拆遷中,對中小企業來講一般能獲得六部分補償項目。
一、土地運用權的區域補償價
你所佔用的土地要依照佔用的性質和運用年限等來算出區域補償價,說通俗了便是土地運用權補償。那麼土地運用權應該怎樣補償呢?有這麼多種情況:
(1)土地承攬營運權。本村村民在本村的土地上承攬相關的土地所衍生出來的土地承攬營運權。
(2)團體締造用地運用權。也便是取得團體締造用地運用權證,這或許是經過拍賣、一次買斷等方法獲得的。
(3)國有土地運用權出讓劃撥的方法。經過國有土地出讓取得的工業用地的資質,或許說經過劃撥獲得,這都是歸入土地運用權補償規模。可是租借權現在還劃定在債款的規模內,沒有劃歸物權的方式,所以租借權是沒有土地運用權補償的。
二、廠房重置成新價
廠房重置成新價便是廠房重置後再建起來需求多少錢,被拆遷房子拆遷時幾成新也有重置成新的問題。實務上出現的客觀狀態有修建物、構築物、設備物,只要滿意正規廠房的固定形狀都應該依照房子來核算。實踐中由於房子的結構、寬度、高度都不相同,補償價格也不相同。有一些廠房運用磚木結構暫時建立的,或許不滿意四面都有牆的要求,可是用於了正常的出產運營,原則上也應該按照修建物的房子重置成新價標準來核算。底子上有一種廠房外在固體特色,那就可以依照廠房重置成新價來補償。
三、停產歇業丟掉費
由於拆遷構成企業的停產歇業丟掉的費用。一般情況下要滿意有營業執照、交稅掛號、交稅記載、實踐運營的行為等等這些才調滿意一個正常的企業廠房進行出產運作的條件,這樣才調獲得一次性停產歇業丟掉費。還有一個問題需求提示我們,便是實踐上有許多企業註冊地址和實踐運營地址不一起,這是不行的,註冊地址和實踐運營地址是一起的才調滿意合法的運營主體。
停產歇業丟掉該滿意哪些補償呢?
(1)預期利益丟掉,一年可發生的預期贏利是一百萬,拆遷構成營運連續,構成三年的停產歇業丟掉,這樣有或許要補償三年的丟掉。
(2)違約的丟掉,企業和客戶簽訂了一百萬的合同,由於拆遷不能準時供貨,百萬的違約本錢是五萬塊,要補償企業的違約丟掉。
(3)財政本錢,向銀行貸款一百萬,每年付財政本錢利息,現在由於營運斷了,財政本錢是累計增加的,所以財政本錢也要歸入停產歇業丟掉中。
這些是或許遭受的丟掉。還有許多人會問道的人員組織遣散費,我們要糾正一下,人員遣散費只出現在國營企業和團體全部製企業傍邊,一般中小企業和私營企業都沒有,底子含在停產歇業丟掉之列了。
四、裝飾附屬物
對現有修建的添附是不或許移動的,是依照重置費來算。實務上一個水泵、變壓器、機器設備都歸入到裝飾附屬物規模內。
五、機器設備
機器設備分為可移動和不行移動的,不行移動的機器設備跟房子相同要有重置成新價,可移動的機器設備補償的是搬家費。
六、搬家費用
便是可移動的全部附屬設備設備等要給予的搬家費用。